
Разбирая октябрьский обвал ИИ-акций, я предполагал, что главной точкой отсчета станет ноябрьский отчет Nvidia. За три недели до него компания успела пережить скандалы, интриги, расследования и отставку основателя, у которого обнаружился роман с предполагаемой китайской шпионкой и пара служебных романов вдогонку. А 17 ноября Nvidia отчиталась о лучшем квартале в своей истории, 115,8 млрд долларов выручки — вдвое больше, чем годом раньше. Читала цифры уже финансовый директор Колетт Кресс, временно занявшая кресло основателя и главы компании Дженсена Хуанга. Пока одни инвесторы в панике сбрасывали акции, другие перекладывали деньги в бумаги соседей по отрасли, Nvidia, следуя разрешению совета директоров, выкупила собственные акции еще на 227 млрд долларов. А Васька слушает да ест.
При этом относительно своей прибыли Nvidia стоит так дешево, как не стоила с 2012 года, и объяснение «все из-за любовницы» здесь слишком удобное. Компания давно стала узким горлышком, от которого зависит весь мировой ИИ. При этом в самой компании уже тридцать три года очень многое, я бы сказал слишком многое, зависело от одного человека. А для Штатов, которые привыкли на уровне стран решать, кто кому должен, такая ставка оказалась слишком дорогой, и смена ключевого звена через постельный скандал выглядит самым мягким из возможных вариантов. Условный «кирпич с крыши на голову кому надо» обошелся бы рынку куда дороже. Попробуем разобраться, почему Nvidia стоит так дешево после лучшего квартала в своей истории и при чем тут вечные разговоры об отрицательном платежном балансе США.
Лучший квартал без главы
Если бы отчет Nvidia показали инвестору, закрыв название компании, он бы, скорее всего, бросился покупать. Выручка удвоилась за год, собственный прогноз перевыполнен, на следующий год обещан рост на три четверти. Рынок же встретил эти цифры ростом на пару процентов, хотя за полтора месяца до того акция потеряла треть. Значит, в отчете видят что-то помимо выручки, и при внимательном чтении там проступают три сюжета. Деньги инвесторов переезжают от Nvidia к ее соседям по отрасли. Самым методичным покупателем акций Nvidia оказывается сама же Nvidia. А за рекордом стоят обязательства, о которых принято писать мелким шрифтом.
Сначала сами цифры. За квартал, закончившийся 25 октября, Nvidia получила 115,8 млрд долларов выручки — на 103% больше, чем годом раньше, и на 7,8 млрд больше, чем сама обещала в августе. Дата-центры принесли 107,6 млрд. Из них 60 млрд пришлось на крупнейшие облака и интернет-гигантов, а 47 млрд на небольшие ИИ-облака, промышленность и корпорации, и этот второй сегмент за год вырос почти втрое. Новая платформа Vera Rubin за первые три месяца продаж дала около 20 млрд долларов, сетевое оборудование для дата-центров больше 21 млрд.
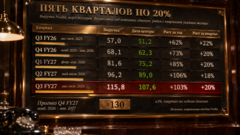
Пять кварталов подряд выручка прибавляет примерно по 20% за квартал, и скандал вокруг основателя этот ритм не сбил. На следующий квартал компания обещает 130 млрд.
Куда же тогда утекли деньги инвесторов? На неделе отставки акции Nvidia потеряли 11%, а биржевой фонд акций полупроводниковых компаний SOXX за те же дни вырос на 13,5%. На вечерних торгах 12 ноября Nvidia упала на 8,6%, а AMD и Broadcom подросли на 4,3% и 2,4%. Деньги остались в ИИ и сменили адрес, перебравшись к соседям Nvidia по производственной цепочке.
Аппетита к обратному выкупу (байбэку) у самой Nvidia хватит надолго. Еще до скандала, с августа по октябрь, компания выкупила собственных акций на 22,1 млрд и выплатила 6 млрд дивидендов, а в сентябре совет директоров добавил к разрешению на выкуп еще 150 млрд долларов без ограничения срока, и всего в запасе осталось около 227 млрд. Для сравнения, частные инвесторы, бросившиеся ловить «падающие ножи» в бумагах компании, за три самых нервных дня вложили в них 1,6 млрд, что примерно в 14 раз меньше одного квартального выкупа.
У рекорда есть своя цена, и она тоже фигурирует в отчете. Валовая маржа (доля выручки, которая остается у компании после вычета себестоимости проданных чипов), которая весь год держалась около 75%, в прогнозе на следующий квартал опускается до 71–72%. Кресс назвала это дном и объяснила тем, что компания выполняет старые заказы по старым ценам, а новые цены начнут действовать с нового года. Обязательства по закупкам за квартал выросли с 279 до 390 млрд долларов, в основном из-за многолетних контрактов на память. Nvidia поручается за аренду дата-центров своих клиентов на сумму до 118 млрд, и почти вся она приходится на один кампус в Огайо, где строятся мощности для OpenAI. Если арендатор не заплатит, платить придется Nvidia. Ее долгосрочный долг с января вырос с 7,5 до 32,4 млрд. А крупным клиентам компания сама дала отсрочку платежа, поэтому деньги приходят все медленнее и дебиторская задолженность за то же время больше чем удвоилась. Цифры отчета объясняют, сколько стоит компания сегодня, но раскрывают, почему ее цена так болезненно зависит от одного человека.
Шесть месяцев жизни от Sega
Ответ начинается в середине девяностых, с первой большой сделки Хуанга. Ее он заключил, признавшись покупателю, что его товар не работает. Эта история говорит о нем больше любой биографии, потому что этот прием он любил повторять все тридцать лет у руля компании.
Середина девяностых. Nvidia всего три года, она делает графический чип для следующей игровой приставки Sega и ставит на способ построения трехмерной картинки, от которого вскоре откажется вся индустрия. Ошибка вскрывается, когда денег у компании остается примерно на месяц. Доделать чип по контракту означает выпустить заведомо устаревший продукт, бросить контракт означает остаться без последнего платежа. По словам самого Хуанга, в обоих случаях компания закрывалась.
Хуанг полетел в Японию к руководителю Sega Сеитиро Иримадзири. Он признался, что обещанная технология не работает, посоветовал не тратить на нее деньги и искать другого партнера, а потом попросил заплатить. Последние 5 млн долларов по контракту он предложил превратить в инвестицию в Nvidia и честно предупредил, что эти деньги, скорее всего, пропадут. Иримадзири согласился. «Его понимание и щедрость дали нам полгода жизни», — вспоминал потом Хуанг. За эти полгода Nvidia выпустила чип RIVA 128, который ее и спас, а Sega позже продала свою долю за 15 млн, утроив вложение.
Дальше Хуанг повторял этот прием на все более крупных ставках. В середине нулевых он вложился в CUDA — программную платформу, которая превратила видеокарту из игрушки для геймеров в вычислитель для науки, и много лет тратил на нее деньги, которые многие на рынке считали выброшенными. Уже в эпоху ИИ он лично встречался с Трампом и критиковал законопроект GAIN AI с экспортными ограничениями, после чего законодатели убрали его из оборонного бюджета. Он бывал на государственных ужинах с Си Цзиньпином и весной 2026 года публично признал, что Nvidia во многом уступила китайский рынок Huawei. В ту же неделю в Тайбэе, на закладке нового кампуса Nvidia, он пообещал, что ежегодные траты Nvidia на тайваньских поставщиков и производство вырастут примерно до 150 млрд долларов, хотя несколько лет назад они составляли 10–15 млрд.
Каждая из этих сделок держалась на личной убедительности одного человека и его умении пройти по самому краю правил. Пока ставкой был рынок видеоигр, такой стиль выглядел дерзостью основателя. Когда через компанию пошли деньги, чипы и политика двух сверхдержав, он превратился в риск для всей отрасли.
Через Дженсена Хуанга проходили переговоры с Белым домом и Пекином, распределение дефицитных чипов между клиентами и стратегия компании на годы вперед, и так было до осени 2026 года. Уязвимым звеном был он сам: слишком многое держалось на нем одном. Как сказал Шеф еще в «Бриллиантовой руке»: «Как говорил один мой знакомый — покойник, я слишком много знал!»
Матрешка узких мест
Стратеги называют узким горлышком звено, удар по которому останавливает всю цепочку. В мировой индустрии ИИ таких звеньев несколько, и почти все они материальны: заводы, поставки памяти, экспортные лицензии. Их стерегут юристы, таможня и армия лоббистов, и защищены они куда лучше, чем один человек. Но деньги рынка в последние месяцы перетекают и между ними. Инвесторы пытаются просчитать риски и разложить их по разным корзинам. Цепочка у ИИ очень длинная и сложная, и если разобрать ее по рискам, она окажется похожа на матрешку, где внутри одного узкого места прячется другое, а в нем — третье.
Средняя часть этой матрешки, самая заметная, — сама Nvidia. Оценки ее доли в рынке ИИ-ускорителей расходятся в зависимости от методики, от 80% до 90% с лишним. По данным Стэнфордского индекса ИИ, на Nvidia приходится больше 60% всех вычислительных мощностей мира, остальное в основном у Google и Amazon, а у Huawei небольшая, но растущая доля. Ближайший конкурент среди производителей видеокарт, AMD, занимает около 5–7% рынка. По железу ее ускорители уже почти догнали Nvidia, однако программы под платформу Nvidia отлажены лучше, и на реальных задачах чипы Nvidia загружены полезной работой больше, — так сегодня окупается давняя ставка Хуанга на CUDA. Более серьезную угрозу аналитики видят в собственных чипах облачных гигантов, Google, Amazon и других; проектирует такие чипы для них в том числе Broadcom.
В Китае экспортные запреты ударили по Nvidia быстрее любого конкурента, и за первое полугодие 2026 года доля Nvidia там упала до 34%, а у Huawei выросла до 28%.
Внешняя часть матрешки — производство. Почти все передовые ИИ-ускорители — и Nvidia, и AMD, и собственные чипы Google и Amazon — выпускает одна тайваньская компания TSMC. Huawei, насколько известно, опирается на китайскую SMIC с более старыми техпроцессами, и это ее главный предел.
Самая маленькая и, похоже, самая узкая на уязвимость часть видна прямо в отчете Nvidia. Это память. Рядом с каждым вычислительным чипом ставят сверхбыструю память HBM, а потом собирают их в один модуль с помощью передовой упаковки. Памяти не хватает всем, и Nvidia закрепляет ее за собой контрактами на годы вперед. Из 390 млрд ее обязательств по закупкам большая часть приходится на многолетние поставки памяти, и эти расходы уже давят на маржу. Деньги рынка пошли туда же: акции производителей памяти, например Micron и SanDisk, в 2026 году выросли в разы и обогнали Nvidia с большим запасом.
Выходит, Nvidia в этой матрешке самый заметная часть, но самая заметная еще не обязательно самая узкая. Когда узкое место цепочки смещается к памяти, вместе с ним смещается и часть прибыли.
Кто кому должен
Почти все слои этой матрешки либо американские, либо работают по американским экспортным правилам. На этом месте российский читатель обычно вспоминает мантру, которую я слышу с тех пор, как научился выговаривать слово «деньги»: у Америки отрицательный платежный баланс. Ее долго повторяли раньше на кухнях, по телевизору, а теперь повторяют в телеграм-каналах популярных экономистов, и за десятилетия она особенно не изменилась. Америка живет в долг, долг растет, еще немного — и все рухнет. Спорить с мантрой цифрами бесполезно, потому что общие цифры на ее стороне.
Дефицит текущего счета, если упростить, показывает, на сколько страна тратит на чужие товары, услуги и выплаты больше, чем получает от остального мира. В 2025 году у США он составил 1,12 трлн долларов, или 3,6% ВВП, а в первом квартале того же года обновил квартальный рекорд — 450 млрд. Последний квартал с профицитом страна видела в начале 1991 года. Накопленный итог виден в чистой международной инвестиционной позиции — разнице между тем, чем американцы владеют за границей, и тем, чем иностранцы владеют в Америке. К середине 2026 года она составляла минус 22,4 трлн долларов. По бухгалтерской линейке Америка действительно самый большой должник в мире.
Тем не менее страна живет так больше тридцати лет, а обещанная катастрофа все не наступает. Еще в 1960-х французский министр финансов Валери Жискар д’Эстен назвал положение Америки «непомерной привилегией». Страна, чья валюта лежит в резервах центральных банков всего мира, занимает в собственных деньгах и на условиях, которые выбирает сама. Доля доллара в мировых валютных резервах снижается, с пика около 72% в 2001 году до 56,7% в середине 2026-го, однако это все еще больше половины, и серьезной замены доллару пока не видно.
Почему мир продолжает давать Америке в долг? За долларом стоит то, что мир хочет купить и больше нигде не найдет в таком объеме: технологии, патенты, университеты и компании, без которых не работает ни смартфон, ни облако, ни нейросеть. В 2025 году иностранцы вложили в американские активы на 1,21 трлн долларов больше, чем американцы за рубежом, в том числе в акции технологических гигантов. Весной 2026 года одна Nvidia весила в индексе S&P 500 около 7%. Выходит, заметная часть американского «долга» — это добровольная ставка остального мира на американские технологии, сделанная за его собственные деньги.
Человек с револьвером может очень долго прощать себе долги индейцам с копьями. Бухгалтерия этого долга аккуратно ведется, проценты начисляются, но кто кому должен, в итоге решает тот, у кого технология сильнее. Разговор о платежном балансе смотрит на одну грань этой истории и не хочет видеть остальные. Поэтому важнее спросить, у кого окажется следующий «револьвер», и здесь Америка уже не так одинока, как ей хотелось бы.
Патенты, модели и люди
Если судить по патентам, гонку за ИИ давно выиграл Китай. Если судить по деньгам, ее с огромным отрывом выигрывает Америка. Обе цифры правдивы, и спор о том, у кого окажется следующий «револьвер», упирается в вопрос, что считать силой: количество изобретений, качество моделей или людей, которые их делают.
У китайской стороны цифры впечатляют сильнее. По данным Всемирной организации интеллектуальной собственности, с 2014 по 2023 год в Китае появилось больше 38 тысяч изобретений в области генеративного ИИ, в США чуть больше шести тысяч — в шесть раз меньше. Начиная с 2017 года Китай каждый год публикует в этой области больше патентов, чем все остальные страны вместе взятые, а среди десяти крупнейших заявителей шесть китайских, от Tencent до Baidu. Стэнфордский индекс ИИ 2026 года добавляет, что Китай лидирует еще и по числу научных публикаций, цитирований и выданных патентов. А в промышленности счет и вовсе разгромный: за 2024 год Китай установил 295 тысяч промышленных роботов, США — 34 тысячи.
Однако количество патентов еще не означает их ценность. Один китайский патентный эксперт оценивал, что рыночную ценность имеют лишь около 10% китайских патентов, а многие заявки подаются ради субсидий, отчетности и карьерного роста. Американских патентов меньше, но, по тому же Стэнфордскому индексу, среди них больше высокоценных. Зато у Америки есть то, что превращает изобретения в силу. В 2025 году американские компании выпустили 50 заметных ИИ-моделей против 30 китайских. Частные инвестиции в ИИ в США составили 285,9 млрд долларов, в Китае 12,4 млрд, в двадцать три раза меньше. Дата-центров в Америке 5427 — в десять с лишним раз больше, чем в любой другой стране.
Долгие годы Штаты привлекали лучшие умы планеты, и этот ход оказался очень эффективным. Сейчас американский магнит слабеет. По данным того же Стэнфордского индекса, число исследователей и разработчиков ИИ, переезжающих в США, с 2017 года сократилось на 89%, причем на 80% только за последний год.
Китай понимает, что тот, у кого окажутся лучшие ИИ и вся опорная база под ними, технологическая, патентная, человеческая и агентская , будет руководить рынком, а возможно и чем-то большим. Поэтому он наращивает все, что можно нарастить усилием государства, и результат уже виден. За год число заметных китайских моделей удвоилось, а разрыв между лучшей американской и лучшей китайской моделью к марту 2026 года сократился до 2,7%, хотя тратит Китай на ИИ в разы меньше. Еще несколько лет назад Nvidia делала видеокарты для геймеров, и то, что все в ней держится на основателе, было ее частным делом. Когда компания стала одной из опор американского преимущества, та же зависимость от одного человека вдруг оказалась чрезмерной. Большие системы сталкиваются с этим постоянно, и способ это исправить давно известен.
Правило двух ключей
Ни один офицер ни в одной из девяти ядерных держав не может в одиночку запустить ракету. На уровне пусковых шахт, бомбардировщиков и подводных лодок везде действует правило двух человек, в английском оригинале — two-person rule, и его можно считать единым мировым стандартом.
В пусковом бункере межконтинентальных ракет любой ядерной державы дежурят два офицера, у каждого свой ключ, замки разнесены так далеко, что одному человеку до обоих физически не дотянуться, и повернуть ключи нужно одновременно. Ошибиться, сломаться, поддаться шантажу или соблазну может любой человек, а двое одновременно — гораздо реже.
Тот же принцип давно живет в банках и в ИТ, где крупный платеж или выкатку кода в рабочую систему подтверждают двое.
У Nvidia второго ключа не было. У пульта внизу дежурили, как положено, процессы, проверки, аудит и юристы. А ключ, которым запускались самые важные решения, хранился в одном кармане. Риск, связанный с преемником, компания указывала в годовых отчетах девять лет подряд, с 2018 по 2026 год, а с 2022-го прямо писала, что сильно зависит от одного давнего руководителя. Хуангу напрямую подчинялись больше 36 человек, и ни один из них не был назван наследником. Такая схема дает скорость: решения принимаются быстро, когда их принимает один человек. Цена этой скорости открылась осенью.
Насколько уязвимым был единственный ключ, показала история сингапурской компании Megaspeed, которая закупала оборудование Nvidia на миллиарды долларов. Одну из ее руководителей, Алису Хуанг (родственницей Дженсену она не приходится), американская разведка, по данным The New York Times, считала агентом китайского Министерства госбезопасности, а власти США и Сингапура выясняют, не уходили ли закупленные чипы в Китай.
Здесь важно не перегнуть палку. Доказательств того, что Хуанг выдал какие-то секреты, нет, совет директоров этого не установил, обвинений Алисе Хуанг никто не предъявил, а Трамп до последнего защищал Хуанга и уверял, что тот не знал, с кем имеет дело. Нет и доказательств того, что отставку кто-то подстроил.
Однако посмотрим на результат. За две недели между первой публикацией The New York Times и отставкой единственный ключ сменился, выручка компании не пострадала, а Конгресс, совет директоров и Белый дом получили повод поставить у пульта еще несколько замков. Даже если бы кто-то проектировал такую смену заранее, вариант мягче придумать трудно: без суда, без торговой войны с Китаем, без срыва заказов, ценой нескольких газетных заголовков и одной карьеры.
В истории ядерного оружия есть еще одно значение выражения «двойной ключ». Так называют схему, по которой американские тактические бомбы хранятся на базах в Германии, Италии, Бельгии, Нидерландах и Турции. Доставлять их к цели в случае войны должны самолеты и летчики этих стран, а разблокировать сами бомбы могут только американские военные. Один ключ у хозяина самолета, другой у Вашингтона. Похоже, к такой схеме сейчас и движется Nvidia.
Слишком важна, чтобы стоить дорого
Теперь можно вернуться к загадке, с которой мы начали. Почему компания с лучшим кварталом в своей истории стоит всего 14 годовых прибылей, дешевле средней компании из индекса S&P 500? Часть ответа связана как раз со вторым ключом, и чтобы ее увидеть, надо разобраться, за что вообще платит инвестор.
Покупая акцию, инвестор платит за две вещи, хотя обычно думает только об одной. Первая — будущая прибыль компании. Вторая — свобода менеджмента этой прибылью распоряжаться: продавать кому выгодно, выходить на любые рынки, самим выбирать руководителя и решать, во что вкладывать деньги. Пока все в порядке, о второй вещи никто не думает. Ее начинают замечать, когда часть этих решений переходит к кому-то еще, и тогда за ту же прибыль инвесторы готовы платить меньше.
С Nvidia сейчас происходит то же самое, только без формальной смены владельца. Слово «закрытая» сюда не подходит — в русском праве так называют компанию, чьи акции не торгуются на бирже, а Nvidia как торговалась, так и торгуется. Не подходит и «государственная»: у Вашингтона нет ни одной ее акции.
Точнее можно назвать Nvidia компанией, публичной по форме и стратегической по сути. У экономистов для таких есть термин «национальный чемпион»: компания, которую государство опекает, защищает и направляет как инструмент своей политики.
Роль государства-акционера для Америки новая, и осваивает она ее быстро. В 2025 году администрация Трампа получила 10% акций Intel, и с тех пор список вырос. По подсчету Foreign Policy, с января 2025 года государство вошло в капитал компаний в 16 сделках на 20,9 млрд долларов, среди них 15% Минобороны в MP Materials, добытчике редкоземельных металлов. При продаже U.S. Steel японской Nippon Steel государство оставило себе «золотую акцию».
Nvidia в этом списке формально нет, но государство давно стало ее партнером. В августе 2025 года Nvidia и AMD согласились отдавать в казну 15% выручки от продаж ИИ-чипов в Китай в обмен на экспортные лицензии. В декабре того же года Трамп разрешил продавать в Китай более мощные H200 и объявил, что «25% будут выплачены Соединенным Штатам Америки». Ирония в том, что, по данным аналитиков, Пекин в итоге не одобрил ни одной закупки H200. Добавим к этому экспортные законы, которые готовит Конгресс, новый комитет совета директоров по национальной безопасности и экспортному контролю, первого в истории компании отдельного председателя совета Харви Джонса и поиск нового CEO, в который публично вмешался президент, поддержав кандидатуру Тима Кука. Получается государство с правом решающего голоса без единой акции. Я бы назвал это золотой акцией без акции.
Ближайший аналог — тайваньская TSMC. Правительство Тайваня помогло ее основать и до сих пор остается крупнейшим акционером, хотя его доля упала с почти половины капитала при основании примерно до 6%. Компания публичная, иностранцы владеют большинством ее акций, но без государства на Тайване о ней не думает никто, и в первую очередь сами инвесторы.
Тем не менее одна стратегическая скидка все не объясняет. Если бы Nvidia переоценили только как национального чемпиона, она стоила бы примерно как оборонные подрядчики или та же TSMC. В начале 2026 года форвардный P/E Lockheed Martin был около 20, P/E TSMC около 32. Nvidia сейчас стоит около 10–14 годовых прибылей, то есть дешевле обоих. Скидка к тому же появилась задолго до скандала: в июне 2024 года форвардный P/E Nvidia был 47, к концу сентября 2026-го он опустился до уровня индекса S&P 500, а 12 ноября дошел до 14. Джош Браун из Ritholtz Wealth Management так и сказал, что никакой «премии за Дженсена» в цене давно не было. Его оппонент Дэн Айвс в эфире CNBC оценил Хуанга в триллион долларов капитализации.
Поэтому честнее говорить о трех объяснениях сразу. Первое — паника и перегиб: компания растет на 75% в год и стоит как средняя по рынку, и в Mizuho называют ее «смехотворно дешевой». Второе — пик цикла: на пике прибыли рынок обычно дешево оценивает производителей чипов, потому что ждет сжатия маржи, и прогноз маржи в 71–72% это ожидание подкрепляет. Третье — стратегическая скидка за роль национального чемпиона. Похоже, в цене сейчас сложены все три, и вес третьего будет только расти.
Выходит, Nvidia стала слишком важной, чтобы стоить дорого. Для остального мира она дорожает: ее чипы продают по экспортным лицензиям и с отчислениями в американскую казну, а каждый новый закон Конгресса делает доступ к ним сложнее. Для акционера она дешевеет, потому что часть решений, за которые он раньше платил, теперь принимается в Вашингтоне. Сколько стоит такая охрана, рынок пока только прикидывает, и ответ во многом зависит от того, в чьих руках она окажется.
Счета за свет
Остается понять, кто будет держать второй ключ. Государство в Америке не сводится к Белому дому, а Конгресс после ноябрьских выборов перешел к демократам. Помог им в этом противник, которого не остановишь экспортными правилами, — обычный счет за электричество. В 2025 году цены на электроэнергию в США выросли на 6,9%, а на дата-центры пришлось около 40% прироста спроса на нее. Избиратель не читает отчеты Nvidia, зато каждый месяц видит сумму в квитанции, и на ноябрьских выборах эта сумма заговорила.
Демократы взяли Конгресс во многом на этой теме. По данным экзит-полов, 56% избирателей назвали ИИ и дата-центры важным или решающим фактором своего выбора, а демократы потратили больше 100 млн долларов на рекламу, где республиканцы выглядели друзьями дата-центров. Сенатор Берни Сандерс и член Палаты представителей Александрия Окасио-Кортес еще весной предложили мораторий на новые дата-центры для ИИ, другие демократы — налоги на дата-центры и сверхприбыль. Чак Шумер, который станет лидером сенатского большинства, назвал защиту потребителей от роста цен на электроэнергию одним из главных приоритетов. Отрасль услышала сигнал быстро: меньше чем через двое суток после выборов OpenAI пообещала сама оплачивать энергозатраты своих дата-центров.
За этой повесткой стоят вполне понятные силы: избиратели со счетами за свет, профсоюзы и люди, которые боятся за свою работу, ведь 63% американцев ожидают, что ИИ сократит число рабочих мест. Критики демократов добавляют, что последнее десятилетие партия охотно опиралась на маргинальные движения и доводила идеи толерантности до абсурда, сами демократы отвечают, что защищали права меньшинств. При этом партия в вопросе ИИ не едина, и в новом демократическом большинстве есть сильный блок сторонников инноваций.
Ужесточение экспорта чипов после скандала с Хуангом продвигают прежде всего республиканские лидеры Конгресса, спикер Палаты представителей Майк Джонсон и лидер сенатского большинства Джон Тун. Одни хотят притормозить стройку дата-центров внутри страны, другие закрыть чипам дорогу за ее пределы. Ключи от ИИ в Америке хотят держать обе партии.
Заседание продолжается, господа присяжные!
Обе партии спорят о том, кто будет держать ключи и кто оплатит счета за свет, но выйти из гонки не предлагает ни одна из них, потому что Китай свою не сворачивает. Поэтому ИИ, похоже, обречен на денежные вливания, и прекратить их может только договоренность крупных игроков, прежде всего США и Китая. Пока ничто на такую договоренность не указывает: одни строят экспортные заборы, другие наращивают собственные чипы и патенты. В такой гонке у каждой стороны будут свои узкие места и обе будут прятать их все глубже.
Nvidia на наших глазах превратилась из компании одного человека в объект государственной стратегии. По моей оценке, рынок в целом продолжит расти, хотя и не так ровно, как в прошлые два года.
Ближайшие месяцы покажут, насколько верна эта картина. Если маржа в четвертом квартале опустится ниже 71%, окрепнет версия о пике цикла. Имя нового CEO покажет, сколько в этом решении было от совета директоров и сколько от Вашингтона. Экспортные законы в оборонном бюджете определят, где пройдут новые заборы. А темп выкупа скажет, верит ли сама Nvidia в собственную дешевизну.
Остается вопрос, на который у меня нет готового ответа. Кому, как вы думаете, доверят второй ключ от главного узкого места ИИ: совету директоров, Конгрессу или рынку?
Источник: habr.com