
 Чьи прогнозы вернее?
Как я уже не раз говорил, веселье закончится вместе с деньгами инвесторов. Если более формально, когда привлекать новые заемные средства станет гораздо сложнее, а стартапы ИИ не смогут более полагаться на доступный венчурный капитал для выживания.
И, по ходу, мы видим дно колодца. И это дно сигнализирует о том, что экономика под капотом AI не основана на здравом смысле (речь про ИИ лаборатории и дата-центры).
16 сентября New York Times написала, что OpenAI «рассматривает» новый раунд инвестиций с оценкой в 1.5 триллиона долларов, и это всего лишь через три месяца после решения отложить выход на IPO до 2027. А уже 29 сентября Bloomberg написал, что цель компании — собрать 30 миллиардов долларов при оценке в 1.4 триллиона. 5 октября выяснилось, что компания ведет перегоры с Blackrock и фондами из ОАЭ насчет «обсуждения инвестиций на 10 миллиардов».
Неделю назад OpenAI смогла привлечь 11 миллиардов долларов при оценке в 1.25 триллиона долларов «после прохладного интереса со стороны крупных инвесторов», согласно Wall Street Journal. Репортаж также говорит, что «OpenAI уведомила держателей акций о намерении привлечь средства до 20 миллиардов долларов», при этом взять эти деньги планируется у «семейных предприятий и людей с большим доходом». Т.е. фонды национального благосостояния, венчурные инвесторы и частные кредитные организации уже дали компании все, что могли.
Согласно Information, OpenAI потратила 12 миллиардов на НИИОКР в первом квартале 2026, а если брать доходы Microsoft, затраты OpenAI на компьют и выплаты составили 10 миллиардов в последнем фискальном квартале.
Другими словами, этот раунд в 11 миллиардов не покроет даже четверть затрат OpenAI на компьют, и резонный вопрос — зачем этот раунд понадобился именно сейчас и что компания собирается делать дальше.
Согласно той же статье Information, OpenAI закончила первый квартал 2026 (31 марта 2026) с «более чем» 73 миллиардами налом и ценными бумагами. Выручка выросла с 5.7 миллиардов в Q1 до 6.7 миллиардов в Q2 (WSJ). С тех пор Amazon заплатила OpenAI 35 миллиардов (на 31 июля 2026), а SoftBank еще 30 миллиардов (переводы были в апреле, июле и октябре).
Если OpenAI при этом нужны жалкие (на фоне этих денег) 11 миллиардов, то это либо жест отчаяния либо попытка угнаться за IPO Anthropic, которое инвесторы, согласно Bloomberg, оценивают в диапазоне от 1.4 триллиона до 1.5 триллиона, что меньше ожидаемой оценки в 2 триллиона долларов всего месячной давности. Anthropic сейчас, согласно WSJ, «Находится под давлением институциональных инвесторов, чтобы снизить оценку до 1.5-1.6 триллионов».
Для OpenAI очень плох сам факт оценки ниже запланированной. Еще хуже то, что она не смогла собрать столько, сколько хотела (нуждалась?) при этой оценке. В лучшем случае, это попытка компании поднять свою оценку с 852 миллиардов в марте, чтобы уверить инвесторов в ситуации с предстоящим IPO Anthropic… в теории? Проблема в оценке в 1.25 триллиона заключается в том, что на IPO компании Альтмана придется выходить с оценкой в 1.5 или даже 2 триллиона, чтобы недавние инвесторы смогли хоть как-то заработать со своих вложений, и это в тот самый момент, когда рыночная оценка Anthropic начала уменьшаться на сотни миллиардов долларов.
Думаю, истина где-то рядом посередине. OpenAI нуждается в этих деньгах, нуждается в репутации конкурентоспособности на уровне Anthropic, а также осознала, что она должна поднять столько средств, сколько может, пока это позволяют рынки капитала.
Простой вопрос: что, черт побери, OpenAI собирается делать дальше?
Раунд с оценкой в 1.25 триллиона — тревожный звонок для OpenAI
При указанной оценке в 1.25. триллиона OpenAI потребуется куда более высокая цена на IPO, чем Anthropic, и это мы говорим про компанию с объективно худшими метриками, включая более медленный рост, меньший объем выручки, более высокую стоимость, и сотни миллионов бесплатных пользователей, которые генерируют, в лучшем случае, около миллиарда долларов «годовой» выручки рекламных объявлений, но за счет трат в несколько миллиардов долларов на их обслуживание. Несмотря на всю шумиху вокруг GPT-6 Astra — который является AGI, согласно Дженсену Хуангу — очевидно, что его эффект оказался недостаточным, чтобы впечатлить даже весьма богатых и неразборчивых клиентов из Залива.
GPT-6 Astra была, как мне кажется, должна создать красивую картинку на ужасном фундаменте — т.е. что-то, что скроет фундаментальные проблемы бизнеса OpenAI. И судя по невнятному последнему раунду финансирования, эта попытка провалилась. И дальше будет только хуже.
OpenAI потребуется, без сомнения, больше денег в следующие несколько месяцев, и это должно быть сделано на основе какой-то оценки. Оценки, базирующейся на раунде в 1.25 триллиона и успеха IPO Anthropic.
Немного омрачает эту картину тот факт, согласно отчету Financial Times, что Blackstone уведомила некоторых своих инвесторов о том, что Antropic «может не получить нормальный кредитный рейтинг сразу после выхода IPO», т.е. может получить мусорный рейтинг. Именно это я и упоминал месяц назад, исходя из того факта, что это компания с негативной EBITDA.
Мы пока не знаем, какой будет рейтинг — т.к. большая тройка (Moody, S&P и Fitch) пока это решает. Однако сделка Anthropic на 35 миллиардов долларов при поддержке Broadcom по аренде TPU получила рейтинг BB+ от KBRA несколько месяцев назад. Это на одну ступень ниже инвестиционного рейтинга. Но следует иметь в виду, что 30 миллиардов долларов этой сделки гарантируется компанией с высоким кредитным рейтингом.
Весьма вероятный мусорный кредитный рейтинг делает бумаги Anthropic запретными для большинства держателей облигаций, типа пенсионных и страховых фондов. И я не вижу другого варианта для компании. Этот рейтинг станет ушатом холодной воды на голову инвесторов — напоминанием, что эта область, если выражаться деликатно, крайне спекулятивная и высокорискованная. Учитывая, что вся бизнес-модель OpenAI держится на потерявших голову инвесторах, холодный душ может быть весьма некстати.
OpenAI это компания с бОльшими расходами, меньшей выручкой, и репутацией также-бежавших (аллюзия на первые олимпиады, где было золото и also-run — тоже бежал — прим. переводчика), уступающая агрессивному конкуренту в плане выхода на IPO, что не дает ей особых вариантов, кроме как все менее логичных раундов финансирования. Эти раунды уже с трудом наскребают со дна бочки венчурного капитала. Будущие инвесторы должны каким-то образом поверить, что OpenAI должна однажды стать публичной и стоить от 2 до 3 триллионов, а также привлечь сотни миллиардов долларов долговых обязательств, чтобы суметь обеспечить траты в 750 миллиардов долларов на облачные вычисления до 2030.
И учитывая этот мусорный рейтинг и очень интересные цифры из свежего исправленного отчета S-1 от Anthropic (далее S-1/A), неясно, как это все заработает.
895 миллиардов долговых обязательств Anthropic
Давайте внесем ясность. Anthropic понадобилась всего одна неделя для подачи дополненной формы S-1, включающей числа Q3, а это значит, что компания могла это сделать при первой подаче, но решила намеренно исключить эти числа из первого документа.
И Вы сейчас поймете почему.
Цифры Anthropic за Q2 — абсолютно раздутые
Как я писал на прошлой неделе, первоначальный вариант S-1 — включающий в себя все до Q2 2026 — описывал компанию, которая по факту не существует. Компанию с «прибылью» благодаря скидке от SpaceX, 2.08 долларов выручки на каждый доллар трат, 11.5 миллиардами выручки, и 430 миллиардами не подлежащих отмене трат, включая сделку на на 161 миллиард долларов с Broadcom.
И хотя мы уже знали ряд цифр Q3 благодаря отчету Financial Times, энтузиасты ИИ предпочли сделать несколько знатных натяжек, позволивших им утверждать, что а) Anthropic «прибыльная компания» б) «Экономика генеративного ИИ работает».
Как я заявлял тогда, этот квартал является аномалией, вызванной тем фактом, что организации позволяли сотрудникам тратить токены практически беcконтрольно. По итогам компании типа Uber сожгли свой годовой бюджет буквально в течение одного квартала:
Эра токен-максинга — когда компании типа Meta* поощряли сотрудников сжигать токены по максимуму, однако поджали хвост после взрывного роста затрат — закончилась где-то в Q2/Q3 2026, и это главная причина, почему Anthropic, сломя голову, бежит на IPO прямо сейчас, в идеале до того, как публика узнает слишком много о их последнем квартале или какие ожидаются расходы в будущем.
Другими словами, Anthropic намеренно скрыла часть информации в первоначальной заявке, чтобы ввести публику в заблуждение — создать иллюзию, что это молодая, динамично развивающаяся, прибыльная компания со снижающимися затратами и большой — хотя неопределенной по времени — стопкой обязательств.
Почитав дополненную заявку, я понял, почему они так сделали.
Цифры Anthropic показывают взрывной рост затрат
В исходной заявке Anthropic включила весьма интересную диаграммы «выручки на доллар затрат» — но не включила цифры Q3, уже известные на тот момент (потому что Financial Times опубликовал их за несколько недель до этого) по очевидной причине — ухудшение финансовых показателей.
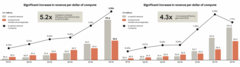 Красивые графики.
При росте вырочки на 46.9 процентов (с 11.5 до 17 миллиардов) в квартальном диапазоне, затраты на компьют почти удвоились с 5.6 до 9.9 миллиардов (около 77.4 процентов). Это частично вызвано тем, что, согласно Bloomberg, затраты на компьют составили около 34.5 процентов — или 5.028 миллиардов — выручки SpaceX в Q3 (т.е. это крупнейший клиент Маска).
Замечание: должен сказать, что эти затраты на компьют по-прежнему не стыкуются с затратами OpenAI и практически всех остальных компаний на аренду GPU/TPU. Хотя они понесли убытки в 567 миллионов в Q3 (при негативной 3% операционной марже), при этом они же потратили всего 4.9 миллиарда на компьюте (помимо SpaceX) посредством Google и Amazon. И это при том, что Amazon построила целый дата-центр под Anthropic в Индиане в прошлом году, а сама Anthropic подписала сделку на «десятки миллиардов долларов» с Google в октябре 2025, чтобы «ввести в строй гигаватт мощности в 2026»
Как я писал год назад, OpenAI — как раз в том году у нее был 13.01 миллиардов выручки — потратила 3.64 миллиарда на инференс только в Q3 2025. Тогда она еще поддерживала бесплатное приложение Sora, и не будем забывать про бесплатных пользователей. Однако мне не понятен такой разрыв между издержками двух компаний. Также я не верю, что у Anthropic есть секретный супер-алгоритм, который позволяет ее моделям быть куда более экономичными, чем у OpenAI.
Согласно моим собственным изысканиям, Anthropic потратила аж 1.225 миллиардов только на AWS в том же квартале Q3 2025, в том самом квартале, который (согласно S-1) имел общую затратную часть в 2.047 миллиардов, что дает нам неучтенных 1.71 миллиарда за период в 9 месяцев, которые наверняка пошли в Google Cloud.
Если есть какое-то объяснение, оно такое — Anthropic наверняка заранее закупила мощностей по скидке от Google и Amazon на весьма комфортных контрактах, которые заканчиваются или уже закончились в этом году. Например, Стивен Ю из UBS цитирует записку, согласно которой Anthropic по договору с Google должна выплатить жалкие 1.25 миллиарда долларов выручки (из 25 миллиардов обязательств по TPU), а другое соглашение, начинающее действие в FY2027 требует платить 6.25 миллиардов каждый квартал.
Тем не менее, Anthropic также предоставила еще одну таблицу, с платежами минимум в 319.9 миллиардов до конца 2030.
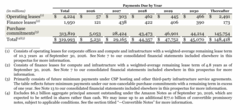 Какие цифры интересные
Однако прежде чем кто-то начнет Вам втирать, что Anthropic имеет меньше обязательств, чем предполагалось ранее, сама компания тут же добавляет, что у них есть еще 451.2 миллиарда обязательств, пока что не учтенных:
Более того, эта таблица не включает подписанные, но не начавшие пока свое действие на 30 сентября 2026 договоры об аренде, с общей неучтенной суммой обязательств примерно 451.2 миллиарда. В среднем, эти обязательства должны начать действовать между 2026 и 2028, срок действия в диапазоне от 1 года до 20 лет, средний срок около 10 лет.
Также, по какой-то необъясненной причине, в таблице не указаны 100.2 миллиарда будущих обязательств перед гиперскейлерами и арендованными дата-центрами, как и «определенные соглашения, краткосрочные по своей природе» с минимальной оценкой в 6.6 миллиардов.
Кроме того, таблица не включает обязательства, вступающие в силу после 30 сентября 2026, с общей минимальной суммой обязательств примерно 100.2 миллиарда, в основном договора аренды дата-центров и хостинг CSP и прочие соглашения по инфраструктуре с третьими сторонами. Мы также заключили ряд определенных соглашений после 30 сентября 2026, которые являются краткосрочными по своей природе. Минимальные платежи по таким контрактам примерно 6.6 миллиарда. Смотрите примечание 17 нашего финансового отчета далее в этом документе, чтобы узнать больше об обязательствах, вступающих в силу после 30 сентября 2026.
Anthropic добавляет, что она ожидает выплату в 69.8 миллиардов по своим обязательствам в течение 12 месяцев, начиная с 1 октября 2026, что делает утверждение «29.1 миллиардов выплат в течение года» весьма подозрительным. Кажется, словно Anthropic пытается создать у читающих документ неправильное представление о компании.
Черт побери, я их даже понимаю! Anthropic хочет продать себя, как молодую, динамично развивающуюся, «прибыльную» компанию, сумевшую найти правильный подход к запутанной экономике генеративного ИИ, когда по факту это разжиревший кабан с обязательствами почти в триллион долларов, при том, что 437.4 миллиарда из них невозможно отменить.
Anthropic имеет обязательств более триллиона, но использует юридичейский жаргон, чтобы это скрыть!
Подытожим:
-
319.9 миллиардов обязательств покупки и начавших действовать договоров аренды.
-
451.2 миллиарда в подписанных договорах аренды, которые пока не начали действовать.
-
17.4 миллиарда в краткосрочных обязательствах.
-
100.2 миллиарда в обязательствах, подписанных после 30 сентября 2026.
-
6.6 миллиарда в краткосрочных обязательствах, подписанных после 30 сентября 2026.
-
69.8 миллиарда, которые нужно выплатить за 12 месяцев, начиная с 1 октября 2026.
Но даже при этом, есть еще потенциальные сотни миллардов в обязательствах по компьюту, которые Anthropic описывает весьма туманно, первое в сноске к той самой таблице (жирный шрифт мой):
Исключает определенные соглашения по компьюту и инфраструктуре, которые не содержат фиксированные обязательства в деньгах, а потому не включены в сводку выше. Плата по этим соглашениям зависит от доступной мощности, сроков доставки, механизмов ценообразования, и удовлетворения ряда других условий. Поскольку эти факторы пока не детерминированы, общая сумма по этим соглашениям неизвестна, но в данный момент мы оцениваем ее примерно от 150 до 175 миллиардов. Мы ожидаем платы по этим обязательствам после ввода в строй мощностей.
Не паникуйте, пацаны! Всего лишь 150 миллиардов в обязательствах, которые могут стать реальными в какой-то неясный момент, без всяких объяснений, перед кем эти обязательства и при каких условиях они могут наступить, кроме того, что это может быть часть сделки с гиперскейлером!
К слову, о тех самых гиперскейлерах. Anthropic также по ходу имеет еще одно обязательство по аренде TPU — не то, что в сделке с Broadcom! — которое может стоить (а может и не стоить) от 125 до 150 миллиардов, и это произойдет в ближайшие 2-5 лет:
В дополнение к вышесказанному, мы также обязались обеспечить дополнительный компьют TPU, без фиксированной суммы в долларах, путем одного из нескольких методов выполнения, либо через соглашения хостинга CSP с Google, прямой покупки у Google с пятилетним финансированием, или прямой покупки у третьей стороны TPU с пятилетним финансированием. Этот компьют должен быть введен в строй между 2028 и 2031. Соответствующие платежи зависят от введенной в строй мощности, метода ввода, и механизмов ценообразования и финансирования. Мы оцениваем суммарные платежи по этой графе между 125 и 150 миллиардами, которые не указаны в сводке выше.
Да, всего лишь дополнительные 300 миллиардов (или около того) обязательств помимо всего остального, указанные туманным — я бы сказал обманчивым — способом.
Вот так вот действует Anthropic (и бывший CFO Blackstone). Anthropic хочет облапошить максимальное количество обычных инвесторов — с помощью СМИ, естественно — заставив их поверить, что компания всего лишь потратит 30 миллиардов в 2027, и каким-то образом вырастет, чтобы удовлетворить всем остальным безумным обязательствам.
Скидки Anthropic сжирают доходы, они стоили 600 миллионов в Q3 2026, увеличение в годовом исчислении на 757%
В разделе квартальных трендов S-1/A Anthropic добавила целый параграф на странице 161 (158 оригинального документа):
Для трех месяцев. закончившихся 30 сентября 2025, и трех месяцев, закончившихся 31 декабря 2025, рост выручки (благодаря большему использованию) был уменьшен на 70 миллионов из-за снижения цен, вызванных новыми моделями и скидками. Для трех месяцев, закончившихся 30 июня 2026, и трех месяцев, закончившихся 30 сентября 2026, рост выручик был уменьшен на 600 миллионов по тем же причинам.
Другими словами, на каждый доллар, заработанный Anthropic, компания теряет 3.4 процента путем скидок. Факт, упоминаемый в контексте «их выручка на самом деле была бы больше, если бы…». Хотя это число ничего не говорит про бизнес Anthropic. Эти скидки для предприятия, покупающих токены напрямую? Какие скидки были в первом и втором квартале 2026? Не парьтесь, пацаны, эти числа здесь упоминаются не для того, чтобы Вы узнали больше о Anthropic, они здесь для того, чтобы Вы захотели инвестировать.
В случае мусорного рейтинга, перспективы удовлетворения обязательств весьма туманны
Ситуация с кэшем Anthropic является одной из самых странных вещей, которые я видел у компаний, и я объясню это цитатой экономиста Павла Кедровского, который разбирался с исходным документом, назвав компанию «банком, у которого есть отдел ИИ, несущий убытки»:
Anthropic имеет заначку в 112 миллиардов налом (и в ценных бумагах) на 30 июня, и еще 19 миллиардов в краткосрочных инвестициях. Она получила 1.1 миллиардов долларов дохода на основе этих сбережений в течение 6 месяцев. Не самые впечатляющие доходы для инвесторов, но все равно большие.
Для контекста, доход Anthropic от этих сбережний превышает их операционный убыток в 700 миллионов. Этот доход превышает доход многих региональных банков США. Этот доход представляет хорошую подушку безопасности от операционных убытков, но не отменяет сам факт убыточности. Сейчас это хороший источник заработка. Этот источник начнет иссякать по мере траты кэша.
В третьем квартале ситуация с кэшем в общем не менялась, 16.8 миллиардов кэша были превращены в 17 миллиардов краткосрочных инвестиций (облигации казначейства США), и принесли 1.248 миллиардов дохода — странный способ заработка для компании, которая типа как занимается ИИ.
Проблема заключается в том, что любой, кто пытается прочитать S-1/A, не найдет практически ничего о предстоящих тратах этого кэша.
Вернемся к 6 странице:
Эти обязательства включают примерно 447.5 миллиардов, и должны наступить до 31 декабря 2030, а остальные обязательства должны вступить в силу между 2031 и 2045. Примерно 69.8 миллиардов обязательств должны быть выплачены за 12 месяцев после 30 сентября 2026.
Эти 69.8 миллиардов, в теории, могут включать плату SpaceX в 3.1 миллиарда в месяц — это, конечно, «краткосрочные обязательства», от которых можно отказаться с 90-дневным уведомлением — но это невозможно сказать наверняка из-за тумана в отчете. Есть серьезные доводы за то, что сюда включены лишь данные за квартал, что должно добавить еще 27.9 миллиардов к 69.8 миллиардам в случае, если Anthropic использует SpaceX целый год.
В любом случае, Anthropic является гордым обладателем умопомрачительного количества обязательств, и сама признает, что ей придется выложить 447 миллиардов в следующие четыре года. В отличие от прошлых лет, это нужно платить авансом, большими кусками.
Цитируя саму Anthropic, она «ожидает возрастающую долю инвестиций в компьют и инфраструктуру в форме капитальных затрат и других обязательств», и эти обязательства требуют, цитата: «значительных авансовых выплат задолго до того, как указанный компьют будет введен в строй».
Хотя кто-то может счесть, что текущая ликвидность компании (95.5 миллиардов наличкой и 36.2 миллиардов краткосрочных инвестиций, и это дополнительно к потенциальным 100 миллиардам, полученным после IPO) достаточна, чтобы пережить следующие годы, сама Anthropic утверждает, что это, скорее всего, не так:
Мы считаем, что наши текущие наличные средства и их эквиваленты в форме облигаций, а также доходы от продаж и деньги, доступные в виде кредитов, будут достаточны для поддержки операционной деятельности, арендных выплат и капитальных затрат как минимум следующие 12 месяцев от даты этого документа.
Однако, наши последующие капвложения зависят от многих факторов, включая рост выручки, расширение наших инвестиций в инфраструктуру, включая дополнительный CSP, аренду оборудования, и контракты датацентров, успех наших продаж, и стратегию ведения бизнеса.
Т.е. довольно скоро Anthropic вынуждена будет посылать значительный кэш в форме выплат, и это помимо того что она будет тратить 9.3 миллиарда в квартал на компьют от SpaceX, и это если соглашение не будет продлено.
Будущее Anthropic мрачно, обязательства безумны, и каждый следующий долг тяжелее предыдущего
Все это ставит Anthropic в весьма тревожное положение. Единственное, что известно наверняка — это то, что их затраты будут резко возрастать в будущем. Хотя выручка тоже может продолжить расти (хотя Ramps, который очень точно угадал рост Anthropic за третий квартал, теперь ожидает куда более скромные числа за четвертый квартал, от 15 до 25 процентов), этот рост выручки должен быть сопоставим с жесткими, не поддающимися уменьшению затратами, невзирая на сезонность спроса, рост цен (или падение). В общем, невзирая на все факторы, способные замедлить рост. И сам масштаб этих издержек, любая нестыковками между тратами и выручкой будет обходиться компании очень дорого.
А еще у нас проблема этого мусорного рейтинга. Мы не знаем пока что, какой уровень рейтинга агентства выдадут компании. Но Anthropic наверняка придется в какой-то момент занимать средства под проценты от 8 до 11 — такие проценты, которые делают займы неподъемными для последующих выплат и загоняют в спираль.
 Когда взял ипотеку под 18 процентов годовых и читаешь про Anthropic и ее мусорный рейтинг.
Текущие обязательства Anthropic буквально нацелены на идеальный сценарий. Они требуют от компании за следующий год вырасти примерно вдвое. И этот рост (или даже лучше) должен продолжаться в следующие годы, потому что сам масштаб грядущих обязательств требует от Anthropic удерживать такой рост.
Для этой компании недостаточно быть просто «самым быстрорастущим стартапом в истории» — она должна быть достаточно привлекательной для потенциальных кредиторов на уже довольно шатком рынке кредитования. А это значит стать лучше и сильнее в жестких экономических терминах, без привязки к ИИ хайпу, особенно поскольку Уолл-стрит становится, цитируя WSJ, «куда более избирательной в размещении ставок и условий кредитования».
Для ясности, в статье речь шла о ИИ дата-центрах, которые имеют физическую инфраструктуру и реальные активы, а не компании с негативной EBITDA и очень раздражающим CEO.
Хотя заначка Anthropic может на время успокоить кредиторов, у нас по-прежнему мало ясности насчет размера и темпа предварительных выплат. Поэтому очень сложно сказать, какого размера будет эта заначка через 3, 6 или 12 месяцев.
Мой вопрос простой: что будет, когда рост выручки Anthropic замедлится, по мере возрастания затрат и ввода новых мощностей? Вряд ли удастся сказать кредиторам «Ну, мы взяли на себя обязательств на сотни миллардов и наш рост замедлился, не могли бы Вы одолжить нам немножечко денег для покрытия дыры?». Хотя в теории это может сработать, это как раз то, что заставит кредиторов спросить «не ждете ли дефолта?» или «а что случилось со всей той наличкой, что у вас была?»
Как я писал на прошлой неделе, 80 процентов выручки Anthropic (и OpenAI) составляют стартапы с венчурным финансированием. Эти стартапы (об этом дальше) существуют за счет субсидирования своих пользователей, т.е. по факту за счет того, сможет ли венчурный капитал и дальше оплачивать аппетиты их пользователей.
И как я писал несколько недель назад, Anthropic столкнется, если только не получит хороший кредитный рейтинг, с серьезными проблемами с привлечением заемных средств. И если им потребуется (а им потребуется, по моим оценкам) около 50 миллиардов в год, будет сложно эти деньги привлекать.
В области ИИ начало смеркаться, нравится это ИИ-энтузиастам или нет.
ИИ торговля схлопывается по мере осознания реальности
С одной стороны, спешка с ИРО вызвана аномальным вторым кварталом. С другой стороны, Anthropic сообразила, что музыка скоро перестанет играть (а стульев на всех не хватит), и все начнут задавать тревожные вопросы насчет экономической базы (которые я задавал несколько лет назад).
Все завертелось на прошлой неделе из-за формы S-1 от Anthropic. За день до подачи, некто Илон Маск заключил сделку на 40 миллиардов на покупку чипов, под проценты для части этой сделки аж под 8.75 процентов, согласно Semaphore. Днем позже Маск заявил, что рынки начали закручивать гайки для неоклаудов, согласно CNBC:
За последние несколько недель рынки капитала практически полностью обрубили доступ к деньгам для всех компаний, не имеющей выручки, непривязанной к ИИ дата-центрам — заявил Маск в посте в Х в воскресенье. «Это значит, что 200+ неоклаудов столкнутся со смертью и поглощениями. Некоторые выживут, но немногие» добавил он.
Несколько дней спустя, WSJ также отрапортавала о том, что рынки начали указывать неоклаудам на дверь:
Новые условия кредитования видны уже на каждом шагу. Облигации, выпущенные гигантами типа SpaceX и Мета*, уже торгуются с крупными скидками. ИИ-облачные провайдеры, типа Coreweave, Nebius и Nscale, занимающие большие деньги для постройки мощностей, фактически лишились доступа к выпуску облигаций за последние недели.
Неясно, как Coreweave, которому потребуется занять 100 миллиардов к 2030 (согласно Morgan Stanley), сможет выжить. Тем более как переживут 2027 всякие мелочевки типа Firmus или Lambda. Их пакет обязательств и ожидания роста больше не впечатляют прохладный глаз финансиста.
Еще более красноречив тот факт, что настрой в отношении этих компаний изменился. Лучше всего это видно в публикации ВВС за авторством корреспондента Лили Джамаль в эти выходные, которая по факту говорит о скептицизме в отношении долгосрочных перспектив неоклаудов. Она также отметила, что многие из этих провайдеров (особенно Coreweave) набрали долгов, которые им просто никто не должен был выдавать.
Облачные провайдеры зачастую финансируют сами себя путем заключения долгосрочных контрактов c крупными клиентами, которым нужен быстрый доступ к вычислительным мощностям.
Эти фирмы занимают средства, используя эти контракты — и чипы ИИ — как залог, объяснил аналитик Кори Джонсон.
Такой вид долговых обязательств распространен среди облачных провайдеров ИИ, потому что за оборудование надо платить вперед.
Возьмем для примера пресловутый Coreweave. По финансом он представляет жалкую долю от капитала тех компаний бигтеха, которые он обслуживает.
Согласно Джонсону, кредиторы зачастую оценивают кредитоспособность Коревив на основе клиентов компании, типа Microsoft и Мета*, а не самой компании.
«Это объясняет, как Coreweave умудрилась набрать 35.1 миллиарда долгов», объяснил он.
Я лишь замечу ,что я начал бить тревогу в отношении Coreweave в марте прошлого года (т.е. почти полтора года назад), и большинство тревожных симптомов, описанных ВВС, я описал еще тогда. Иными словами, страхи насчет облачных провайдеров, которые два года назад были уделом «фриков» вроде меня, теперь проникли в мэйнстримовые СМИ.
И хотя гиперскейлеры могут привлекать заемные средства и дальше, публикация о заработках на прошлой неделе вызвала панику на Уолл-стрит.
Гиперскейлеры теперь зависят от Anthropic и OpenAI
В ту злосчастную неделю, Amazon с Google оба показали серьезное падение доходов, за исключением облачного подразделения — которое было знатно раздуто вливаниями как раз от Anthropic и OpenAI.
На странице F-16 исправленной заявки, 44% выручки Anthropic (т.е. около 14.6 миллиардов) за первые три квартала этого года были от Google и Amazon (и в меньшей мере Microsoft), продававших ее модели через Vertex и Bedrock. Это значит дополнительные милларды выручки для обоих за счет продажи моделей Anthropic и обеспечения вычислительных мощностей, необходимых для функционирования.
Иными словами, в 2026 Anthropic получила 10 миллиардов финансирования от Google, 5 миллиардов от Amazon, а затем потратила миллиарды на Google Cloud и AWS для обеспечения функционирования. Эти миллиарды гиперскейлеры занесли в графу выручки, это помимо выручки от собственно продажи моделей, которую (из-за уникального способа учета выручки Anthropic) Amazon, Google и сама Anthropic указывают как собственную выручку одновременно.
Хотя Amazon может объяснить плохой квартал ситуацией в экономике в целом, для Google все выглядит мрачнее — использование обзоров от ИИ привело к «меньшей монетизации» поиска. Т.е. сотни миллиардов инвестиций в ИИ пока привели к единственному ощутимому эффекту для Google — ослаблению позиций его ключевого продукта и созданию зависимости от двух компаний.
По итогам Google испытал худший день торгов за всю свою историю.
OpenAI составляет 11 процентов от выручки Microsoft за первый квартал
Хотя для Microsoft удалось превзойти ожидания, они добились этого тяжелой ценой — как упоминалось ранее, затраты на компьют для OpenAI и выплаты по доле акций составили 10 миллиардов за последний квартал, или почти 11% от квартальной выручки.
Это очень плохо, и я удивлен, что люди не обсуждают сей факт. Согласно Bloomberg, ранее OpenAI составляла около 7% процентов выручки MS, или около 70% (24.1 миллиарда) от выручки конкретно по ИИ за 2026. Буквально за одни квартал, OpenAI уже внесла половину вклада за прошлый год, с удивительным ростом выручки, и это при том, что компания испытвает проблемы с выплатами по счетам.
Есть еще проблема с публикациями выручки MS, опубликованными в сентябре. Т.е. теперь мы знаем квартальную выручку конкретно Azure, которая составила внушительные 33.2 миллиарда за квартал, что круто… если забыть, что за предыдущий квартал выручка составила 29.4 миллиарда.
Этот рост на 3.8 миллиардов выручки обеспечен возросшими тратами OpenAI. Если это так, то успехи MS это скорее отражение выплат от OpenAI, чем успех их собственных ИИ продуктов. Особенно если вспомнить, что MS внезапно забыла опубликовать данные по лицензиям Copilot, за исключением заявления, что «Число ежедневных пользователей Copilot выросло на 50 процентов за три месяца». Это именно сказки для аудитории.
 Верните мне мой 1977!
Сабпрайм кризис ИИ
В тот самый момент, когда злопыхатели приутихли, дядюшка Илон решил сделать худшее заявление, которое только можно было придумать, когда пользователи начали жаловаться, что их данные по недельному использованию Грока внезапно исчезли:
Илон Маск подтвердил в посте Х в воскресенье, что это не баг.
«Стоимость обслуживания Грок была неоправданно высокой относительно выручки», написал он в ответ на вопрос клиента. Он не уделил внимания вопросу на своей основной странице.
Тот самый Маск, который тремя днями ранее заявлял, что не надо откладывать деньги на старость, ведь скоро появится «супер-ИИ», добавил, что эти изменения (которые пока до конца не ясны) — результат «большей ясности в его голове»:
Примечание: стоимость любого «агентского» приложения типа Грока гораздо больше стоимости собственно инференса, т.к. им требуются виртуальные машины, память и диски. Каждый экземляр бота может подключиться к нескольким языковым моделям одновременно, и оркестрация всего этого — тяжелый процесс для ЦПУ.
Если учесть, что большинство сервисов работают по месячной подписке — а сервисы типа Muse и Instinct вообще бесплатные — эти фичи являются новым инфраструктурным уровнем затрат помимо стоимости самих языковых моделей. Люди в массе своей не осознают, насколько нелепо количество энергии, затрачиваемое на поддержание работы этих сервисов.
Это дико перепугало ИИ-индустрию, потому что они поняли, как я предупреждал два года назад (и повторно в марте этого года), что существенная часть подписок на ИИ серьезно субсидируется, позволяя пользователям сжечь за месяц несколько долларов на каждый доллар подписки, и света в конце туннеля не видно. Проблема началась в июне прошлого года, когда Anthropic и OpenAI заставили стартапы, использующие их модели, платить по специальным тарифам для приоритетного обслуживания.
Всего несколько часов спустя глава Replit Амжад Масад выпустил жесткое предупреждение: если вы используете субсидируемую подписку на ИИ, готовьтесь к жесткой остановке.
Масад знает это лучше чем кто либо — сразу после изменений в июне 2025 Replit ввела «Прайс на основе усилий», что взвинтило цены для пользователей. Эта проблема только усугубилась после запуска «Агента 3» несколько месяцев спустя:
Отчасти проблема вызвана введеным «ценообразованием на основе усилий«. Раньше компания брала 0.25 долларов за каждый чекпойнт. Задача с множеством чекпойнтов имела понятную итоговую стоимость. С новой политикой, сложные задачи объединяются в один более дорогой чекпойнт. В следующем месяце Replit признала, что «это может стать дороже в ходе проекта». Но цены не сильно сказывались на пользователях до Агента 3.
«Новая политика цен не сильно что-то меняла, но Агент 3 взвинтил цену невероятно высоко», говорят пользователи.
Если пробежаться по сабреддиту, то можно найти комментарии разгневанных пользователей, но мой собственный тред об опыте использования привел к самому разгневанному ответу, который использует буквально термина Масада:
Новая политика Replit всего лишь последний гвоздь в гробу кучи обновлений. Я потратил несколько месяцев на построение серьезной инфраструктуры на основе их продуктов — автоматизация с помощью ИИ, много-ролевые дашборды, логика на основе рекурсивных агентов. Что я получил? Нестабильный, дико дорогой агент, который ломает больше, чем делает.
…
И вот они поменяли цены снова — без предупреждения! — что делает все еще менее управляемым. Их новая система означает, что вы платите больше за провальные попытки агента (больше, чем если бы писали сами). Я видел однострочные фиксы кода, которые стоят дороже полноценных пулл реквестов — и это если цикл агента вообще закончится.
Масад заявил в другом посте, что Replit «никогда не субсидировался». Это наглая ложь.
Согласно заметке в Information от 2025 августа, курсив мой:
Для Replit, как и других стартапов по разработке ПО, одним из важнейших факторов формирования маржи являются тарифы, которые они платят каждый раз, когда их ПО использует языковые модели Anthropic и других провайдеров. Replit, который предназначен для профессиональных разработчиков, платит за использование Claude моделей Anthropic и Gemini моделей Google.
В феврале, когда выручка росла, валоая маржа Replit достигла 36%. Затем она упала до отрицательных 14% в апреле, когда компания запустила новую версию агента. Эта версия была более автономной от пользователя, но обращалась больше к языковым моделям, чем предыдущая версия.
Как результат, компания вынуждена была изменить ценовую политику — брать за количество компьюта, потраченного на задачу, а не фиксированную плату за каждый запрос — чтобы справиться с дополнительными издержками. В результате в июле маржа составила 23%.
Отгадай загадку, Бэтмен: как называется ситуация, когда компания продает услуги по цене, не покрывающей издержки, и перекладывает эти издержки с клиента на себя? Уверен, с помощью определенной ментальной гимнастики (которую Оруэлл метко обозвал двоемыслием) можно списать эти расходы как «затраты на маркетинг», но мы все знаем правду в глубине души:
Примечание: а Вы обращали внимание, насколько лжива вся эта индустрия и ее окружение в СМИ? Пожалуй, это будет темой основной заметки блога на следующей неделе. Но вкратце: вся история с ИИ в последние годы напоминает серию переплетенных друг с другом мошеннических схем — обфускация экономических показателей, новояз в отношении выручки или сколько мощностей у компаний есть на самом деле, и субсидированные подписки, которые «прибыльны». Какой гротеск!
Я на 100% верю Масаду, который говорит о внезапных резких остановках впереди. Недавнее обновление лимитов использования ChatGPT и Codex означает, что, начиная с декабря, пользовательские «запросы к чату и функционалу кодирования будут покрываться теми же лимитами» и что использование «будет измеряться в токенах». Это означает, что субсидированным подпискам OpenAI приходит конец.
И это явление будет только шириться в целом по мере иссякания венчурных инвестиций.
Все закончится, когда иссякнут инвестиции
Меня спрашивают по меньшей мере 5 раз за неделю, когда все закончится, и я не могу дать ответа на этот вопрос. Как многие могли заметить, я подвергаюсь критике за попытки угадать в прошлом.
Что наверняка можно сказать, что пузырь лопнет, когда кончатся деньги.
 Пузырь лопнет, когда деньги кончатся! (с) Капитан Очевидность
-
OpenAI и Anthropic нуждаются в бесконечном венчурном капитале для финансирования, и когда он закончится — если только ребята не выйдут на ИПО — их раздавит собственный вес обязательств на триллион.
-
80% выручки этих двух компаний от стартапов на венчурном финансировании, что значит зависимоть роста компаний от способности венчурного капитала финансировать эти стартап, а это однажды прекратится.
-
Капвложения в ИИ дата-центры почти целиком происходят за счет заемных средств, что означает, когда в долг давать перестанут, рост NVIDIA — и строительства дата-центров — замедлится (статья была написана до того, как все завертелось с Дженсеном Хуангом — прим. пер.).
-
Westside пишет, что новые запуски строительства упали более чем вдвое в сентябре 2026 (9.4 миллиарда против 25.8 миллиардов в августе), тогда как медианная стоимость стройки выросла за год на 31%
-
-
Если Anthropic понадобятся заемные средства, любые сомнения насчет дата-центров максимально усложнят доступ к займам.
Все признаки уже налицо — OpenAI борется за сбор средств, Маск ужесточает лимиты Грок, кредиторы ужесточают условия для неоклаудов, Anthropic упал в оценке IPO — и эти признаки будут все ярче проявляться далее.
И теперь вопрос остался лишь насчет ИИ-стартапов, покупающих компьют впрок «на случай если понадобится», исходя из странного предположения, что если он не понадобится, его удастся продать даже с накруткой.
Ну как люди рассуждали в 2006, что если что не так пойдет, ипотеку всегда можно рефинансировать.
В конце концов, дома ведь никогда не падают в цене.
 Хороший фильм, рекомендую
* компания признана экстремисткой в РФ.
Источник: habr.com