
Еще несколько лет назад мобильная веб-версия банка чаще была планом Б — открыть сайт, если приложение недоступно или его нет на устройстве. Сейчас этот сценарий стал куда менее экзотическим.
С мобильными приложениями в последние годы все стало немного сложнее: где-то приложение нельзя просто скачать привычным способом, где-то возникают вопросы с обновлениями, а иногда пользователю проще вообще не зависеть от конкретного устройства и магазина приложений. На этом фоне качество мобильного веба перестает быть второстепенной характеристикой банка.
Клиент ожидает, что откроет банк в браузере и сможет сделать примерно то же, что привык делать в приложении. Без ощущения, что перед ним облегченная версия основного сервиса.
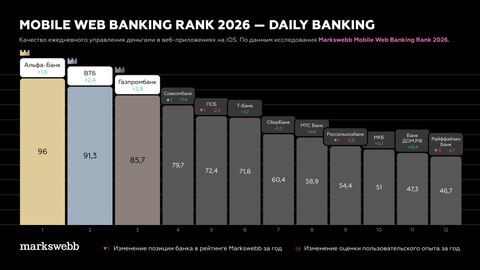
Это видно и по тому, как меняются отраслевые исследования. В Mobile Web Banking Rank 2026 агентства Markswebb Газпромбанк занял третье место сразу в двух категориях — «Ежедневный банкинг» и «Цифровой офис».
В категории «Ежедневный банкинг» веб-приложение Газпромбанка получило 85,7 балла. За год результат вырос на 2,9 балла. Здесь Markswebb оценивает, насколько удобно клиенту пользоваться банковскими сервисами в регулярных сценариях: проводить платежи, работать с продуктами, находить нужную информацию, контролировать финансы.
Есть простой сдвиг, который хорошо описывает развитие банковского веба: наличие функции само по себе уже мало что говорит о качестве продукта. Имеет значение весь сценарий — сколько действий требуется от клиента, насколько понятен интерфейс, легко ли найти нужный раздел, что происходит в нестандартной ситуации.
Вторая категория исследования — «Цифровой офис». Результат Газпромбанка здесь составил 85,4 балла, на 2,3 балла выше прошлогоднего.
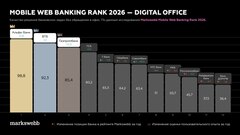
Эта часть рейтинга показывает, насколько полно клиент может управлять отношениями с банком дистанционно. Например, работать со своими продуктами и доступом, менять персональные данные, пользоваться сервисными функциями без визита в отделение.
Разница между «перевести деньги» и «решить вопрос с банком» довольно существенная. Первый сценарий цифровые сервисы освоили давно. Второй требует большей глубины продукта: нужно переносить в интерфейс процессы, которые раньше были завязаны на сотрудников и офисную инфраструктуру.
«Еще несколько лет назад мобильный веб-сервис воспринимался прежде всего как запасной способ доступа к банковским сервисам. Сейчас это самостоятельный цифровой канал, и требования клиентов к нему фактически сравнялись с требованиями к мобильному приложению. Для нас третье место сразу в двух категориях Markswebb подтверждает качество выбранного подхода. Мы продолжим расширять возможности веб-версии, чтобы интерфейс был интуитивно понятен, и клиент мог решать максимум задач — от выполнения ежедневных операций до более сложных сценариев», — отметил Первый Вице-Президент Газпромбанка Павел Наумов.
Для Газпромбанка здесь принципиальна именно эта логика: веб-приложение не должно ощущаться компромиссом по сравнению с мобильным приложением. Если клиент выбрал браузер — по техническим причинам или просто потому, что ему так удобнее, — набор привычных сценариев и качество взаимодействия должны оставаться на сопоставимом уровне.
У мобильного веба при этом есть своя специфика. Пользователь может зайти с нового устройства, открыть сервис из ссылки, работать на разных размерах экрана. Тут особенно заметны проблемы навигации и перегруженные сценарии — то, что в привычном приложении иногда компенсируется выученным пользовательским поведением.
Поэтому конкуренция постепенно переходит на уровень отдельных пользовательских путей. Вопрос уже не только в том, можно ли выполнить операцию через браузер. Вопрос в том, насколько легко клиент дойдет до результата.
В Mobile Web Banking Rank 2026 Markswebb сравнивает веб-приложения крупнейших российских банков по двум направлениям: Daily Banking и Digital Office. В исследовании учитываются рыночные практики и качество конкретных клиентских сценариев.
Для банков это еще один сигнал: веб становится полноценной частью цифровой продуктовой экосистемы. А для клиента — способом пользоваться банком без привязки к тому, установлено ли у него конкретное приложение прямо сейчас.
Источник: habr.com